
Покупка на имот „на зелено“: рискове и предимства
Един и същ апартамент, в една и съща сграда, може да струва с 20% по-малко — ако го купите, преди да е построен. Това е причината „зеленото“ да остава сред най-популярните начини за придобиване на жилище в София. И същевременно причината част от купувачите да го избягват напълно.
Покупката „на зелено“ означава да платите за имот, който още не съществува физически, разчитайки на проект, разрешение за строеж и репутацията на инвеститора. Тя носи реална финансова изгода, но и специфични рискове, които не съществуват при готов имот. Решението не е дали зеленото е добро или лошо — а дали разбирате какво купувате и как да се защитите.
По-долу разглеждаме честно двете страни: какво печелите, какво рискувате и как да минимизирате риска.
Какво всъщност означава „на зелено“
При покупка на готов имот плащате за нещо, което виждате и проверявате на място. При покупката „на зелено“ плащате за обещание — апартамент, който ще бъде изграден по проект, в договорен срок, от конкретен инвеститор.
Затова сделката се движи по етапи, обвързани със строителните актове. Акт 14 се издава при завършен груб строеж — конструкцията на сградата. Акт 15 удостоверява, че сградата е завършена. Акт 16 е разрешението за ползване — едва с него имотът може да се обитава законно.
Реалната собственост купувачът придобива обикновено при достигане на Акт 14 или след окончателното изплащане на цената, с подписване на нотариален акт. Това разтегляне на сделката във времето е източникът както на предимствата, така и на рисковете.
Предимствата — защо хората купуват на зелено
По-ниска цена
Това е водещата причина. Апартамент на зелено често струва с 20 до 30 процента по-малко от готово жилище със сходни характеристики в същия район. Колкото по-ранен е етапът на покупка, толкова по-голяма е отстъпката — но и толкова по-голям рискът.
По-голям избор
В ранен етап целият проект е свободен. Можете да изберете най-добрия апартамент — оптимален етаж, изложение, разпределение. Купувачите на готов имот взимат каквото е останало непродадено.
Потенциал за поскъпване
Между покупката на зелено и завършването на сградата минават месеци или години. През този период имотът обикновено поскъпва. Купувачите на зелено често печелят, ако решат да препродадат след Акт 16 — придобиват на ниска цена, продават на пазарна.
Възможност за персонализация
В ранен етап някои инвеститори допускат промени по разпределението или довършителните работи. При готов имот това вече не е възможно.
Рисковете — какво трябва да знаете честно
Забавяне на строителството
Това е най-честият риск. Дори при утвърдени строителни фирми има случаи, в които Акт 16 се получава с месеци, а понякога с години закъснение. Забавянето създава проблеми и с нанасянето, и с финансирането — особено ако сте обвързани с ипотечен кредит и срокове.
Несъответствие с обещаното
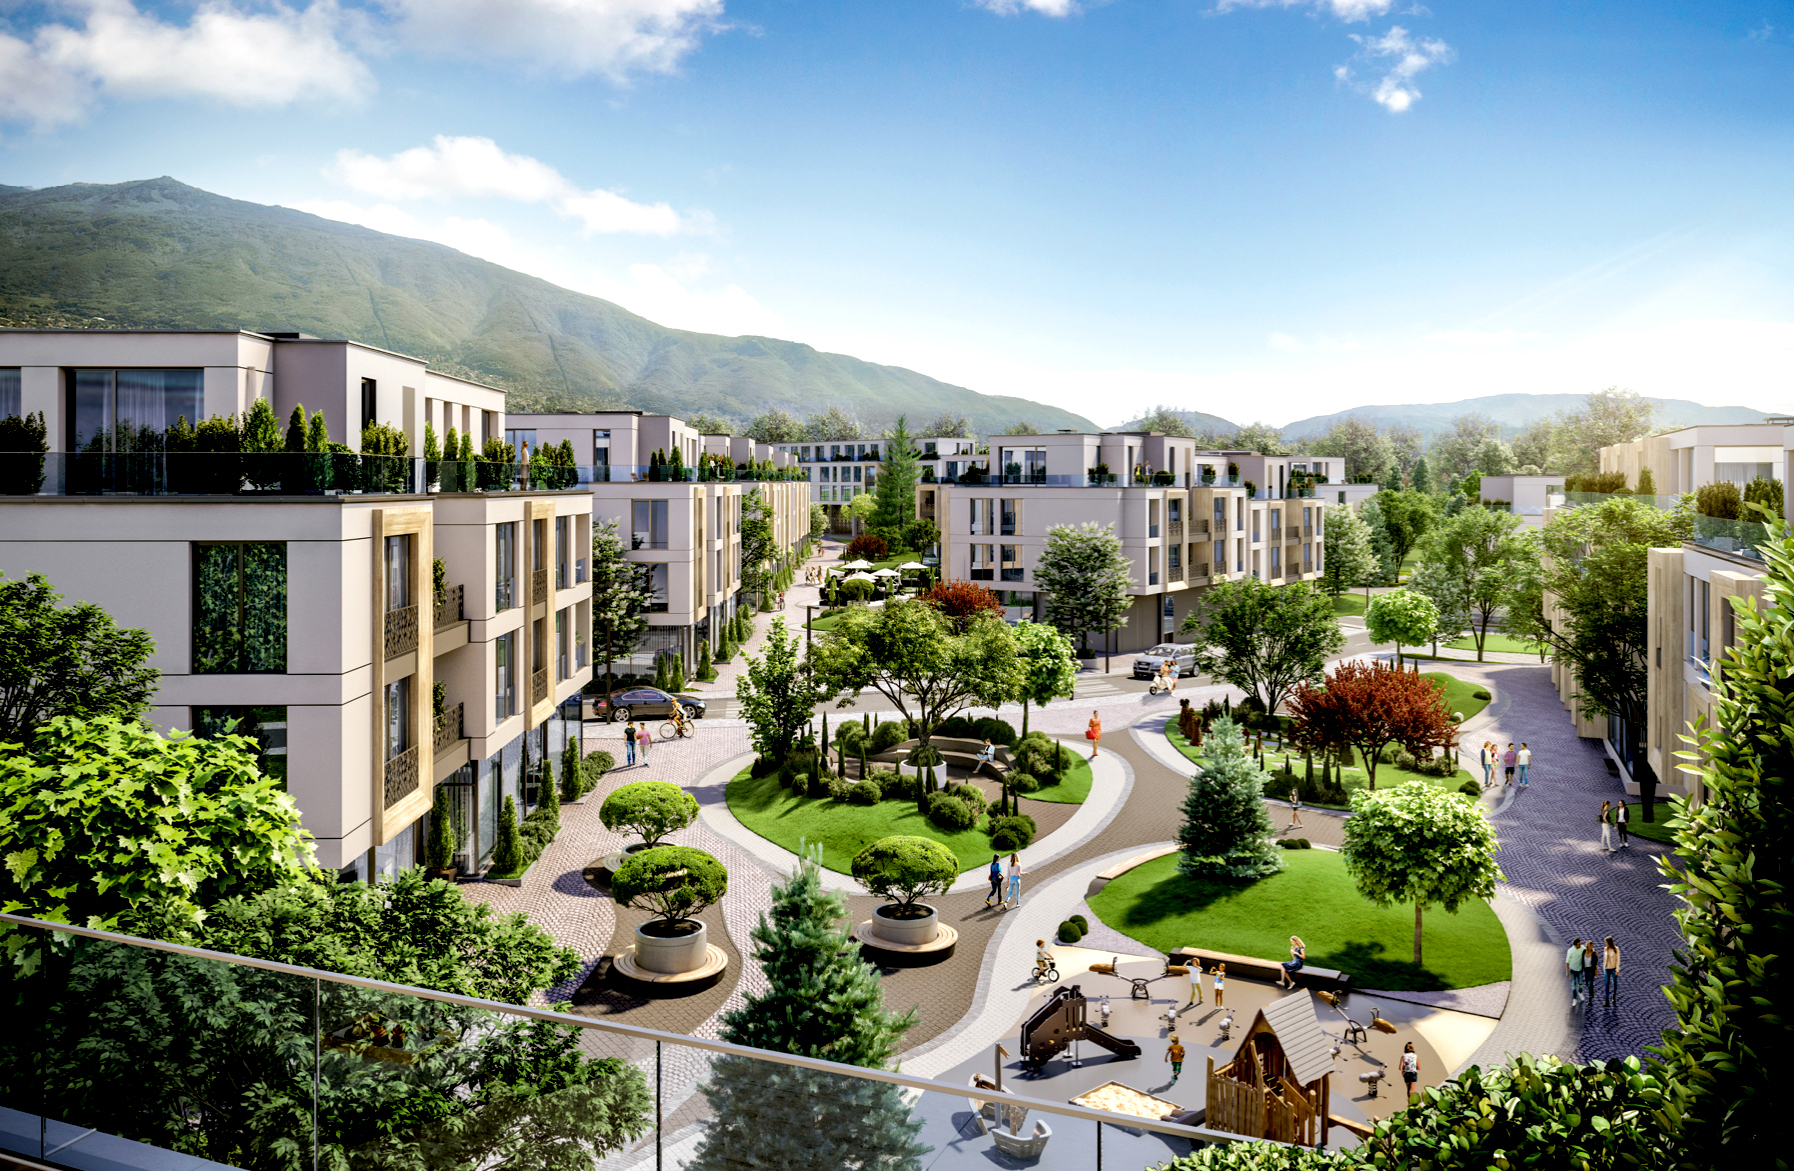
Готовият имот може да се различава от визуализацията — по качество на материалите, по площ, по довършителни работи. Затова всичко обещано трябва да е записано в договора, не да остане на ниво брошура.
Финансов риск при инвеститора
Плащате за имот, който още не съществува юридически като самостоятелна единица. Ако инвеститорът изпадне в затруднение, купувачът е в уязвима позиция. Това е рискът, който прави проверката на инвеститора решаваща.
Усложнения с финансирането
Банката обикновено не отпуска цялата сума предварително. До издаването на Акт 14 имотът не съществува юридически и не може да се ипотекира. Затова при покупка на зелено банката най-често финансира на етапи — аванс в началото, основната част след Акт 14 или Акт 15. Купувачът трябва да планира паричния поток съобразно това.
Как да се защитите — стъпка по стъпка
Стъпка 1 — Проверете инвеститора
Това е най-важната стъпка. Проверете историята на строителната фирма — завършени проекти, спазени срокове, отзиви на купувачи. Доказан опит е най-силната гаранция срещу забавяне и проблеми с качеството.
Стъпка 2 — Уверете се в разрешението за строеж и актовете
Инвеститорът трябва да разполага с валидно разрешение за строеж. Проверете до кой акт е стигнала сградата. Колкото по-напреднал е етапът, толкова по-нисък е рискът — покупка след Акт 14 е по-сигурна от покупка само след разрешение за строеж.
Стъпка 3 — Прочетете предварителния договор внимателно
В договора трябва ясно да са посочени срокът на строителство, схемата на плащане, точните характеристики на имота и неустойките при забавяне или несъответствие. Ако строителството се забави или качеството не отговаря на обещаното, договорът е основанието да търсите компенсация.
Стъпка 4 — Обвържете плащанията с етапите
Здравословната схема обвързва плащанията с напредъка на строежа — част при подписване, части при достигане на конкретни актове. Така средствата ви следват реалния прогрес, а не изпреварват го.
Стъпка 5 — Изяснете финансирането предварително
Ако купувате с кредит, говорете с банката, преди да подпишете. Уточнете на какви етапи се отпуска сумата и съгласувайте схемата на плащане към инвеститора с тази на банката.
Три грешки при покупка на зелено
Избират само по цена и визуализация. Ниската цена и красивите рендери са привлекателни, но не казват нищо за надеждността на инвеститора. Проверката на строителя тежи повече от отстъпката.
Подписват договор, без да четат неустойките. Договор без ясни клаузи за забавяне и несъответствие оставя купувача без защита. Точно тези клаузи стават важни, ако нещо се обърка.
Плащат твърде много твърде рано. Голям аванс в най-ранния етап носи най-голяма отстъпка, но и най-голям риск. Балансът между цена и сигурност минава през плащане, обвързано с актовете.
Често задавани въпроси
Колко по-евтин е имотът на зелено?
Апартамент на зелено често струва с 20–30% по-малко от готово жилище със сходни характеристики в същия район. Отстъпката е най-голяма в най-ранния етап на строителство и намалява с напредването му.
Кога ставам собственик при покупка на зелено?
Обикновено при достигане на Акт 14 (груб строеж) или след окончателното изплащане на цената и подписване на нотариален акт. До този момент придобивате договорни права, не собственост.
Какъв е най-големият риск при покупка на зелено?
Забавянето на строителството е най-честият риск, а финансовите затруднения на инвеститора — най-сериозният. И двата се минимизират чрез внимателна проверка на строителната фирма преди подписване.
Може ли да купя имот на зелено с ипотечен кредит?
Да, но банката обикновено отпуска сумата на етапи, тъй като имотът не може да се ипотекира преди Акт 14. Изяснете схемата на финансиране с банката, преди да се ангажирате с инвеститора.
Ключови изводи
Покупката на зелено не е нито безусловно изгодна, нито рискована — тя е компромис между по-ниска цена и по-голяма несигурност. Дали си струва зависи от това дали разбирате какво купувате.
Предимствата са реални — отстъпка от 20–30%, по-широк избор, потенциал за поскъпване. Но рисковете също са реални — забавяне, несъответствие, уязвимост при проблеми на инвеститора.
Цялата защита се крепи на две неща: надеждността на инвеститора и качеството на предварителния договор. Доказан строител и договор с ясни клаузи превръщат рисковете в управляеми.
Преди да купите на зелено, проверете инвеститора, актовете и договора по тези стъпки. Ако обмисляте покупка в проект на Parkway City, екипът ще ви предостави разрешението за строеж, актуалния статус на актовете и пълните условия на предварителния договор, за да вземете информирано решение.
Статията има информативен характер и не замества правна консултация. Конкретните условия зависят от проекта и инвеститора. Преди подписване на договор се консултирайте с юрист.


